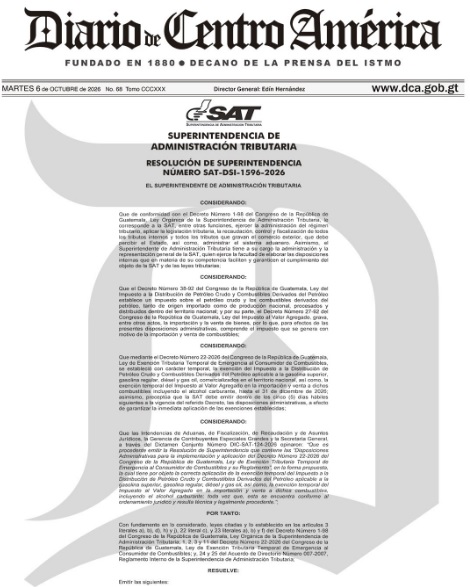
La Superintendencia de Administración Tributaria (SAT) emitió las disposiciones administrativas que regularán la implementación y aplicación del Decreto 22-2026, Ley de Exención Tributaria Temporal de Emergencia al Consumidor de Combustibles.
Las medidas quedaron establecidas en la Resolución de Superintendencia SAT-DSI-1596-2026, emitida el 5 de octubre y publicada este 6 de octubre en el Diario de Centro América, tal como se establece en el Decreto.
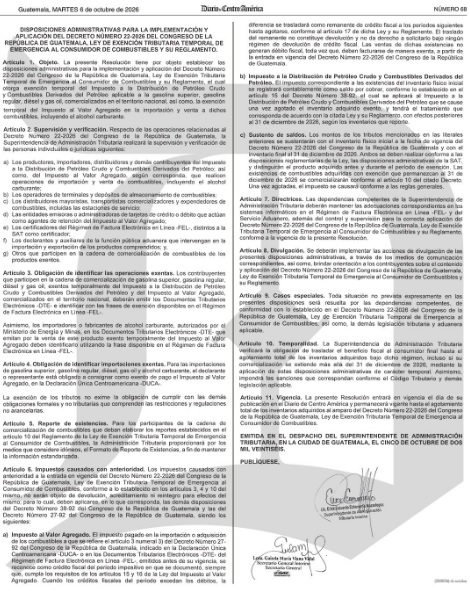
La resolución desarrolla los mecanismos administrativos que utilizará la SAT para aplicar y fiscalizar la exención temporal del Impuesto a la Distribución de Petróleo Crudo y Combustibles Derivados del Petróleo (IDP) para gasolina superior, gasolina regular, diésel y gas oil, así como del Impuesto al Valor Agregado (IVA) en la importación y venta de esos combustibles, incluido el alcohol carburante.
Las disposiciones establecen que la Administración Tributaria supervisará y verificará a los distintos actores involucrados en la importación, distribución y comercialización de los productos beneficiados, entre éstos se encuentran los productores, importadores, distribuidores, operadores de terminales y depósitos, transportistas, comercializadores y estaciones de servicio.
Las entidades administradoras de tarjetas de crédito o débito que actúen como agentes de retención del IVA, certificadores de Factura Electrónica en Línea (FEL) y actores de la función aduanera, también estarán sujetos a verificación, de acuerdo a las medidas emitidas.
Los contribuyentes que formen parte de la cadena de comercialización deberán identificar las operaciones exentas en los Documentos Tributarios Electrónicos (DTE), utilizando las frases de exención disponibles en el régimen FEL.
Esta obligación también aplica para importadores y fabricantes de alcohol carburante autorizados por el Ministerio de Energía y Minas.
En cuanto a las importaciones de gasolina superior, regular, diésel, gas oil y alcohol carburante, la resolución señala que el declarante o su representante deberá consignar como exento, el pago del IVA en la Declaración Única Centroamericana (DUCA).
Control de inventarios
Otro de los puntos regulados es el reporte de existencias a través del formato que proporcionará la SAT y que deberá ser utilizado por los participantes de la cadena de comercialización para informar sobre sus inventarios y mantener datos estandarizados.
La resolución también define el tratamiento de los impuestos pagados antes de la entrada en vigencia del Decreto 22-2026.
En el caso del IVA pagado previamente por combustibles que posteriormente sean vendidos bajo el régimen de exención, este será reconocido como crédito fiscal, siempre que se cumplan los requisitos legales y en caso de exceder los débitos del período, podrá trasladarse como remanente a períodos posteriores hasta agotarse, pero sin derecho a solicitar devolución.
Respecto del IDP correspondiente al inventario físico inicial, este deberá registrarse contablemente como saldo por cobrar y será aplicado al impuesto que se genere una vez agotado el inventario adquirido con exención.
Para sustentar esos saldos, los contribuyentes deberán contar con inventarios físicos al inicio de la vigencia del decreto y al 31 de diciembre de 2026, diferenciando los combustibles adquiridos antes y durante el período de exención.
Las disposiciones también establecen que se verificará que el beneficio fiscal sea trasladado al consumidor final hasta que se agoten completamente los inventarios adquiridos bajo el régimen de exención, incluso cuando su comercialización continúe después del 31 de diciembre de 2026.
La SAT advirtió que se impondrán las sanciones correspondientes cuando se detecten incumplimientos, conforme al Código Tributario y demás legislación aplicable.